NUKILAN.ID | FEATURE – Siang itu, Senin (14/9/2026), matahari Banda Aceh sedang terik-teriknya. Seusai mengikuti perkuliahan, Rafiq Mubarak melangkah masuk ke Rawa Sakti Cafe, Banda Aceh, mencari sejenak teduh dari panas yang menyengat. Tanpa banyak berpikir, ia memesan kopi favoritnya seharga Rp18.000.
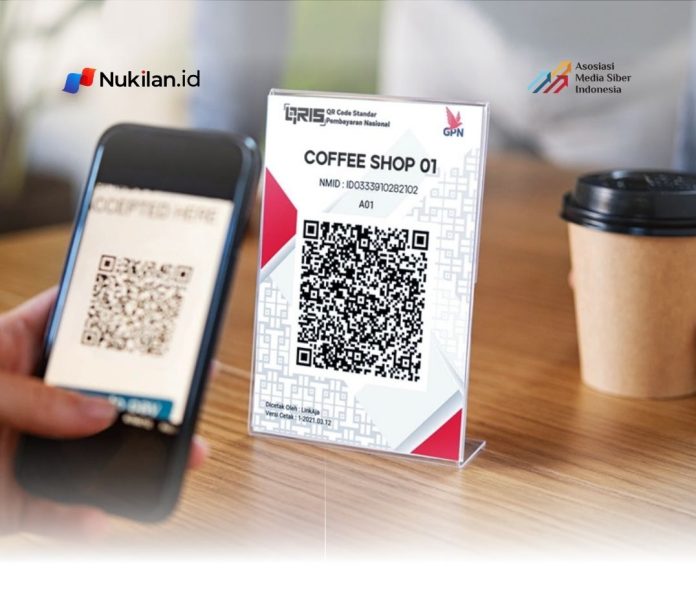
Ketika tiba saat membayar, Rafiq tak perlu merogoh dompet atau mencari uang tunai. Ia mengeluarkan ponsel, membuka aplikasi mobile banking, mengarahkan kamera ke kode QRIS di meja kasir, memasukkan PIN, dan transaksi pun selesai dalam hitungan detik.
Tidak ada uang berpindah tangan. Tidak ada lembar Rupiah yang terlihat, tidak ada suara kertas digesek, tidak ada koin kembalian yang dihitung. Dalam hitungan detik, transaksi selesai.
“Kalau bayar pakai QRIS rasanya memang lebih praktis. Tinggal scan, masukkan nominal, lalu selesai. Kalau pakai uang tunai, kita masih harus mengeluarkan uang dari dompet dan kadang menunggu kembalian,” kata Rafiq saat diwawancarai Nukilan.
Ini bukan pengalaman langka. Survei internal Bank Indonesia sendiri mencatat bahwa dari 65,77 juta pengguna QRIS per Juni 2026, sebagian besar adalah kelompok usia produktif yang terbiasa bertransaksi tanpa menyentuh uang fisik sama sekali dalam keseharian mereka. Rafiq hanyalah satu dari puluhan juta wajah di balik angka itu.
Generasi yang Membelanjakan Tanpa Menyentuh
Bank Indonesia mencatat, hingga Juni 2026, QRIS telah digunakan oleh 65,77 juta orang dan diterima di 44,86 juta merchant, dengan lebih dari 96 persen merchant tersebut adalah pelaku UMKM. Sepanjang semester pertama 2026 saja, tercatat 12,55 miliar transaksi QRIS dengan nilai gabungan mencapai Rp1,12 kuadriliun. Volume transaksi pembayaran digital nasional bahkan menembus 5,5 miliar transaksi hanya dalam satu bulan pada Juli 2026, tumbuh hampir 29 persen dibanding tahun sebelumnya.
Angka-angka itu menggambarkan sebuah generasi yang tumbuh besar tanpa pernah benar-benar menghitung uang kertas di tangan. Mereka membayar parkir, jajan, langganan streaming, bahkan menyumbang di kotak amal — semua lewat pindai kode dan ketuk layar. Rupiah masih ada di sana, tapi ia telah berubah menjadi sesuatu yang nyaris tak berwujud: sederet angka yang berpindah dari satu rekening ke rekening lain, dalam waktu kurang dari satu detik.
Pertanyaannya menjadi mendesak: kalau kita semakin jarang memegang Rupiah, apakah kita masih memahaminya?
Membongkar Apa yang Sebenarnya Berpindah
Di balik layar ketukan PIN Rafiq, ada mekanisme yang jarang disadari penggunanya. Ketika QRIS dipindai, aplikasi pembayaran mengirim instruksi ke penyelenggara switching, yang meneruskannya ke bank penerbit kartu atau rekening Rafiq. Dana kemudian berpindah lewat infrastruktur BI-FAST — sistem kliring cepat milik Bank Indonesia yang pada Juli 2026 saja memproses 546 juta transaksi senilai Rp1.355 triliun.
“Secara sederhana, uangnya tidak hilang. Yang berubah adalah cara uang itu berpindah. Ketika kita membayar melalui sistem digital, nilai Rupiahnya tetap ada dan transaksi itu tetap tercatat dalam sistem pembayaran,” kata Uqra Fhalin Fharabi, Pengamat Ekonomi Kerakyatan dari Aceh Strategy Advisory (ASA) saat diwawancarai Nukilan pada hari yang sama.
Yang penting dipahami: uang yang “berpindah” itu tidak pernah keluar dari sistem Rupiah. Setiap rupiah digital yang bergerak dari rekening Rafiq ke rekening pemilik kafe tetap dicatat, dikliringkan, dan diselesaikan dalam denominasi Rupiah, di bawah otoritas Bank Indonesia sebagai satu-satunya penerbit sah mata uang negara. QRIS dan BI-FAST bukan mata uang baru — mereka adalah jalan tol. Rupiah tetap kendaraannya.
Inilah yang sering luput dari kesadaran publik: kedaulatan moneter tidak hilang ketika transaksi menjadi digital. Justru sebaliknya, setiap transaksi QRIS adalah bukti kecil bahwa negara — lewat Bank Indonesia — tetap menjadi penjamin nilai di balik setiap angka yang muncul di layar ponsel.
“Masyarakat sering melihat QRIS hanya sebagai teknologi pembayaran. Padahal di balik transaksi itu tetap ada Rupiah. Jadi digitalisasi pembayaran tidak berarti kita meninggalkan Rupiah, melainkan menggunakan Rupiah dalam bentuk dan saluran yang berbeda,” ujar Uqra.
Kartal yang Menolak Punah
Ironisnya, di tengah ledakan pembayaran digital, uang kertas dan logam justru tidak sekarat. Bank Indonesia mencatat uang kartal yang diedarkan tumbuh 14,03 persen secara tahunan menjadi Rp1.315 triliun pada triwulan II 2026 — sebuah angka yang menegaskan bahwa kebutuhan akan uang tunai tetap tinggi, terutama di luar Jawa, di pasar tradisional, dan pada momen-momen budaya seperti pembagian THR menjelang Lebaran, ketika permintaan uang tunai bisa melonjak tajam.
Fakta ini bisa diuji langsung di lapangan. Pemilik Rawa Sakti Cafe sendiri kemungkinan besar masih menerima kombinasi tunai dan QRIS setiap harinya — dan perbandingan keduanya adalah data kecil yang sangat berharga untuk artikel ini.
“Kalau sekarang pelanggan yang menggunakan QRIS sudah cukup banyak. Kalau dihitung kasar, mungkin sekitar 70 persen transaksi menggunakan QRIS dan sekitar 30 persen masih tunai. Dibanding beberapa tahun lalu, QRIS memang semakin sering digunakan,” kata Zaky, pemilik Rawa Sakti Cafe.
Data makro ini penting karena mematahkan narasi sederhana “uang tunai akan punah”. Yang sebenarnya terjadi bukan kompetisi antara tunai dan digital, melainkan pembelahan fungsi: uang kartal tetap menjadi jangkar kepercayaan dan alat transaksi di ruang-ruang yang belum terjangkau infrastruktur digital, sementara Rupiah digital menjadi wajah baru mata uang yang sama di ruang perkotaan yang serba cepat.
Bank Indonesia sendiri telah merespons pergeseran ini secara kelembagaan. Lewat Peraturan Bank Indonesia Nomor 3 Tahun 2026 yang terbit akhir Maret lalu, otoritas ini untuk pertama kalinya secara eksplisit mengakui eksistensi Rupiah Digital dalam kerangka regulasi pengelolaan uang, sekaligus memperkuat pengawasan terhadap pihak-pihak yang mengelola peredaran uang fisik. Ini adalah sinyal bahwa negara tidak sedang memilih salah satu wujud Rupiah, melainkan merawat keduanya sekaligus, sebagai satu kedaulatan yang sama.
Sejalan dengan itu, proyek jangka panjang Bank Indonesia bertajuk Proyek Garuda tengah menguji coba penerbitan dan transfer Rupiah digital berbasis teknologi buku besar terdistribusi, dengan peta jalan bertahap hingga 2030 — mulai dari uji coba sekuritas digital, hingga nantinya fitur lanjutan seperti kemampuan program otomatis pada uang itu sendiri.
Paham yang Tertinggal di Belakang Kecepatan
Namun kemudahan ini punya sisi lain yang jarang dibicarakan dalam semangat euforia digitalisasi. Ketika uang berubah menjadi sekadar angka di layar, jarak psikologis antara “membelanjakan” dan “merasakan kehilangan” ikut menghilang. Tidak ada lagi sensasi dompet menipis, tidak ada lagi hitungan lembar yang berkurang. Bank Indonesia sendiri mengakui bahwa kemudahan transaksi nontunai berpotensi mendorong perilaku konsumsi yang impulsif, terutama pada generasi yang tumbuh besar tanpa pernah benar-benar bertransaksi dengan uang fisik.
“Pernah. Kadang karena tinggal scan, kita merasa pengeluarannya kecil-kecil saja. Tapi ketika dicek di akhir bulan, ternyata kalau dijumlahkan cukup banyak juga,” ungkap Rafiq.
Di sinilah letak persoalan sesungguhnya bagi semangat Cinta, Bangga, Paham Rupiah hari ini. “Cinta” pada Rupiah tidak lagi cukup diwujudkan dengan merawat lembar uang agar tidak lecek. “Bangga” tidak lagi cukup dengan mengenal gambar pahlawan di setiap pecahan. Dan yang paling krusial, “Paham” tidak bisa lagi berhenti pada kemampuan membedakan uang asli dan palsu lewat metode dilihat-diraba-diterawang — karena generasi hari ini nyaris tidak pernah meraba uang sama sekali.
CBP Rupiah di era cashless menuntut definisi baru. Cinta berarti sadar bahwa kemudahan satu ketukan QRIS ditopang oleh sistem kepercayaan yang dijaga negara, bukan sekadar fitur aplikasi swasta. Bangga berarti memahami bahwa di balik kecepatan BI-FAST dan meluasnya QRIS lintas negara — yang kini telah terhubung dengan enam negara termasuk Malaysia, Thailand, dan Jepang — ada kedaulatan moneter Indonesia yang justru semakin diperhitungkan di kawasan. Dan Paham berarti mengerti bahwa setiap kali layar ponsel menampilkan angka “Rp18.000 berhasil dibayar”, yang sesungguhnya terjadi bukan sihir teknologi, melainkan Rupiah yang bekerja dalam wujud barunya.
“Menurut saya, anak muda sekarang perlu memahami bahwa Paham Rupiah bukan hanya soal tahu pecahan uang atau ciri uang asli. Ketika transaksi sudah digital, kita juga harus paham bagaimana menggunakan uang, ke mana uang kita pergi, dan jangan sampai kemudahan pembayaran membuat kita kehilangan kontrol terhadap pengeluaran,” ujar Uqra.
Tiga Hal Sederhana agar Tidak Sekadar Menjadi Angka
Kesadaran ini bisa diterjemahkan menjadi kebiasaan kecil yang bisa langsung dipraktikkan siapa pun:
- Cek mutasi rekening secara rutin, bukan hanya saldo. Ini melatih kembali “rasa” terhadap uang yang hilang dari transaksi nontunai — sesuatu yang dulu otomatis didapat dari melihat dompet menipis.
- Kenali bahwa QRIS dan Rupiah digital tetap diatur dan dijamin negara, bukan produk swasta semata — sehingga masyarakat tidak ragu mengadopsinya, sekaligus tetap kritis pada penyedia layanan yang menawarkannya.
- Tetap simpan sebagian kebutuhan dalam bentuk tunai, terutama untuk transaksi kecil dan di daerah dengan akses digital terbatas — karena, seperti diperlihatkan data BI, uang kartal justru masih dibutuhkan dan tumbuh, bukan sisa masa lalu yang harus ditinggalkan.
Rupiah yang Tak Terlihat, Tapi Tak Pernah Absen
Rafiq mungkin tidak akan pernah menyentuh lembar Rp18.000 untuk kopinya sore itu. Tapi Rupiah tetap ada di sana — dalam saldo yang berkurang, dalam kliring yang berjalan di balik layar, dalam regulasi yang menjaga agar setiap rupiah digital tetap bernilai sama dengan rupiah kertas di dompet neneknya.
Generasi yang tumbuh tanpa pernah memegang Rupiah bukan generasi yang kehilangan Rupiah. Mereka adalah generasi yang perlu diajak melihat ulang, bahwa mata uang bangsa ini telah menemukan wujud yang baru — dan tugas mencintai, membanggakan, serta memahaminya kini harus dimulai bukan dari genggaman tangan, melainkan dari kesadaran akan apa yang sesungguhnya terjadi setiap kali sebuah kode QR dipindai.
Segelas kopi di tangan, Rafiq kemudian tampak beranjak pergi. Barangkali sederhana, tetapi adegan singkat itu menunjukkan bagaimana kebiasaan membayar di Banda Aceh perlahan berubah—dari uang tunai yang berpindah tangan menjadi transaksi digital yang cukup dilakukan melalui layar ponsel. (XRQ)
Update berita lainnya di Nukilan.id dan Google News